

Krankenversicherung und Rente: Diese Abgaben sind im Ruhestand fällig
Wer im Ruhestand mehrere Einkommensquellen hat, erlebt bei den Krankenkassenbeiträgen mitunter Überraschungen. Denn auf manche Renten und Zusatzeinkünfte werden Beiträge fällig, auf andere nicht. Entscheidend ist vor allem, wie man krankenversichert ist.
Es ist eine der zentralen Fragen für die Planung des Ruhestands: Wieviel bleibt von der Rente am Ende wirklich zum Leben. Um diese Frage beantworten zu können, müssen wir wissen, welche Beiträge zur Kranken- und Pflegeversicherung neben den Steuern von der Rente und weiteren Einkünften im Alter abgehen.
Denn so gut wie alle Menschen zahlen auch im Ruhestand weiterhin
Sozialversicherungsbeiträge – und das nicht nur auf die gesetzliche Rente. Welche Einkünfte beitragspflichtig sind, hängt vor allem vom Versicherungsstatus ab:
- Pflichtversichert in der Krankenversicherung der Rentner (KVdR)
- freiwillig gesetzlich versichert oder privat versichert.
Zwei Menschen mit exakt denselben Ruhestandseinkünften können deshalb unterschiedlich hohe Beiträge zahlen.
Was gilt für die Versicherten in der KVdR?
Wer eine gesetzliche Rente bezieht, ist häufig in der Krankenversicherung der Rentner (KVdR) pflichtversichert. Das klingt zwar nach einer eigenen Krankenkasse, ist aber lediglich ein besonderer Versicherungsstatus innerhalb der gesetzlichen Krankenversicherung.
Den allgemeinen Krankenversicherungsbeitrag von 14,6 Prozent sowie den kassenindividuellen Zusatzbeitrag tragen Rentner und Deutsche Rentenversicherung jeweils zur Hälfte.
Pflichtversicherte in der KVdR zahlen nur auf bestimmte Einkünfte Kranken- und Pflegeversicherungsbeiträge:
- gesetzliche Renten
- Betriebsrenten und vergleichbare Versorgungsbezüge
- Arbeitseinkommen aus nebenberuflicher Selbständigkeit
Keine Beiträge fallen dagegen grundsätzlich an auf:
- private Rentenversicherungen
- Riester-Renten
- Zinsen und Dividenden
- Mieteinnahmen
Betriebsrenten: Was bleibt beitragsfrei?
Anders als bei der gesetzlichen Rente müssen Sie auf ihre Betriebsrente grundsätzlich den vollen Krankenversicherungsbeitrag einschließlich Zusatzbeitrag zahlen. Das gilt auch für die Betriebsrente aus der Pflichtversicherung der BVK Zusatzversorgung und beispielsweise für eine durch Entgeltumwandlung finanzierte PlusPunkt Rente.
Allerdings gibt es seit 2020 einen Freibetrag, der jährlich angepasst wird. Im Jahr 2026 beträgt er 197,75 € monatlich. Bei einer Betriebsrente von 300 € werden somit nur auf 102,25 € Krankenversicherungsbeiträge fällig. Der Freibetrag gilt insgesamt nur einmal. Bei mehreren Betriebsrenten werden die Versorgungsbezüge für seine Anwendung zusammengerechnet; die Krankenkasse koordiniert die Berücksichtigung durch die jeweiligen Zahlstellen.
In der Pflegeversicherung gilt dagegen kein Freibetrag, sondern lediglich eine Freigrenze von ebenfalls 197,75 € monatlich (2026). Wird diese Grenze überschritten, sind die entsprechenden Versorgungsbezüge in voller Höhe beitragspflichtig. Für die Prüfung der Freigrenze werden Versorgungsbezüge und beitragspflichtiges Arbeitseinkommen aus selbstständiger Tätigkeit zusammengerechnet.
Gut zu wissen: Für Riester-Renten zahlen KVdR- Pflichtversicherte grundsätzlich keine Kranken- und Pflegeversicherungsbeiträge. Das gilt seit 2018 auch für betrieblich abgeschlossene Riesterverträge wie die Riester-geförderte PlusPunktRente der BVK Zusatzversorgung.

Wer kommt in die KVdR?
Die günstige Pflichtversicherung steht nicht automatisch jedem Rentner offen. Voraussetzung ist neben dem Anspruch auf eine gesetzliche Rente eine ausreichend lange Mitgliedschaft in der gesetzlichen Krankenversicherung.
Die Faustregel lautet:
In der zweiten Hälfte des Erwerbslebens muss man mindestens 9 Zehntel der Zeit gesetzlich krankenversichert gewesen sein. Als Erwerbsleben gilt hierbei grundsätzlich der Zeitraum zwischen der erstmaligen Aufnahme einer Erwerbstätigkeit und der Stellung des Rentenantrags.
Dabei zählen Pflichtversicherung, freiwillige Mitgliedschaft und Familienversicherung gleichermaßen. Eltern profitieren von einer Sonderregel für jedes Kind werden pauschal drei Jahre auf die Vorversicherungszeit angerechnet. Die Krankenkasse prüft die Voraussetzungen im Rahmen des Rentenantrags.
Was gilt für freiwillig gesetzlich Versicherte?
Bei freiwillig gesetzlich Versicherten werden Beiträge auf nahezu alle Einkünfte erhoben, die zum Lebensunterhalt beitragen. Die genaue Beitragshöhe richtet sich nach der Art der Einkünfte sowie den jeweils geltenden Beitragssätzen der Krankenkasse.
Zusätzlich zur
- gesetzlichen Rente
- Betriebsrenten
- und Einkünften aus selbständiger Tätigkeit
zählen dazu:
- private Rentenversicherungen
- Riester-Renten
- Miet- und Pachteinnahmen
- Kapitalerträge wie Zinsen und Dividenden
Anders als bei KVdR-Pflichtversicherten gibt es für Betriebsrenten auch keinen besonderen Krankenversicherungsfreibetrag. Zudem werden Beiträge auf Grundlage eines gesetzlich festgelegten Mindesteinkommens berechnet, das 2026 bei monatlich 1318,33 € liegt. Nach oben ist die Beitragsbelastung durch die Beitragsbemessungsgrenze begrenzt. Sie beträgt 2026 monatlich 5.812,50 €.
Die Rentenversicherung zahlt aber auch hier mit. Freiwillig Versicherte erhalten auf Antrag einen Zuschuss zur Krankenversicherung. Er entspricht der Hälfte des Krankenversicherungsbeitrags, der sich aus ihrer gesetzlichen Bruttorente unter Berücksichtigung des allgemeinen Beitragssatzes und des Zusatzbeitragssatzes ihrer Krankenkasse ergibt. Zusätzliche Beiträge auf Mieten, Kapitalerträge und andere Einkünfte werden jedoch nicht bezuschusst.
Was gilt für privat Versicherte?
Wer privat krankenversichert ist, zahlt auch im Ruhestand die vereinbarte Versicherungsprämie. Deren Höhe hängt nicht von der Rente oder anderen Einkünften ab, sondern vom Versicherungstarif.
Auch privat Versicherte können einen Zuschuss der Deutschen Rentenversicherung erhalten. Er wird anhand der gesetzlichen Bruttorente berechnet und beträgt 2026 rechnerisch 8,75 Prozent. Dabei darf der Zuschuss höchstens die Hälfte der tatsächlichen Aufwendungen für die private Krankenversicherung betragen.
Tipp: Freiwillig gesetzlich und privat Versicherte sollten den Zuschuss möglichst zusammen mit dem Rentenantrag beantragen. Bei KVdR-Pflichtversicherten wird der eigene Beitragsanteil dagegen automatisch von der gesetzlichen Rente einbehalten.
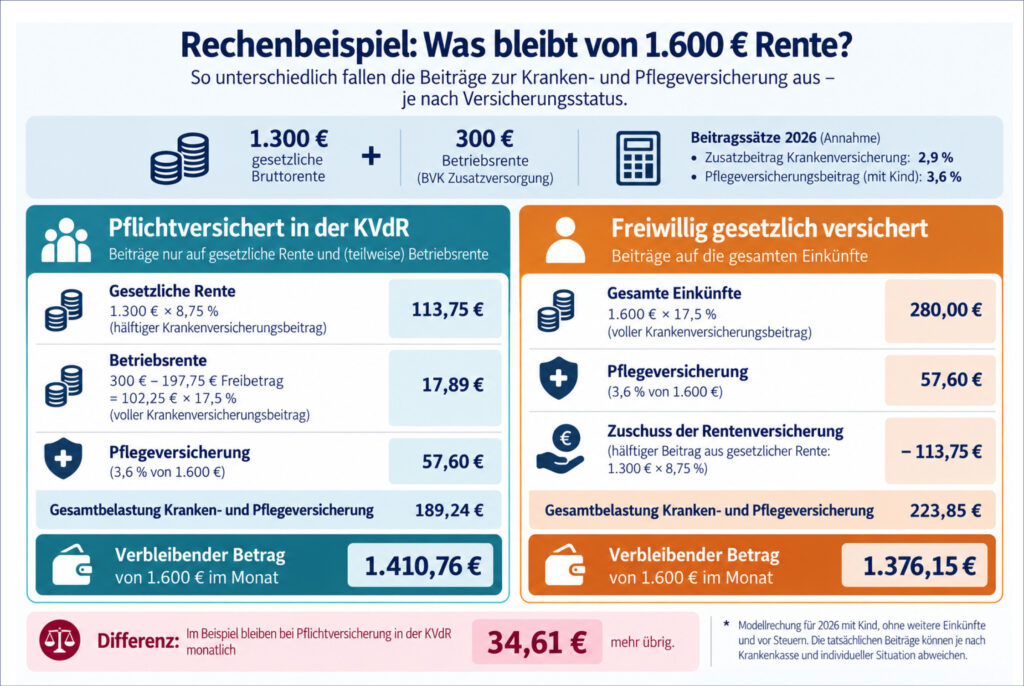
In unserem Beispiel beträgt der Unterschied zwar nur rund 35 € im Monat. Bei höheren Betriebsrenten und zusätzlichen Einkünften – zum Beispiel aus Vermietung oder Kapitalanlagen – kann die Beitragsbelastung für freiwillig Versicherte jedoch deutlich stärker ausfallen. Es lohnt sich deshalb, den eigenen Versicherungsstatus frühzeitig zu klären und die Kranken und Pflegeversicherungsbeiträge bei der Planung der Altersvorsorge zu berücksichtigen. Denn so bleibt am Ende möglichst viel von ihrer Altersvorsorge auch in ihrer Geldbörse.
Fazit: Den Versicherungsstatus frühzeitig prüfen
Ob von der Altersvorsorge viel oder wenig im Geldbeutel ankommt, entscheidet nicht allein die Höhe der Rente. Auch Kranken- und Pflegeversicherungsbeiträge spielen eine wichtige Rolle. Wer mehrere Einkommensquellen hat, sollte deshalb frühzeitig prüfen, welche Einkünfte später beitragspflichtig sind. So lassen sich Versorgungslücken vermeiden und die finanzielle Situation im Ruhestand realistischer einschätzen.
 LESETIPP
Ausführliche Informationen bietet die kostenlose Broschüre „Rentner und ihre Krankenversicherung“ der Deutschen Rentenversicherung. Sie steht hier zum Download bereit.
